

I mercati finanziari iniziano una delle settimane piu importanti di settembre con un equilibrio particolarmente delicato.
Negli Stati Uniti l’inflazione continua a mostrare una resistenza superiore alle attese, il rendimento del Treasury decennale si e avvicinato alla soglia psicologica del 5% e il petrolio rimane sopra i 100 dollari al barile.
In Europa, la BCE ha appena aumentato nuovamente i tassi e il DAX ha mostrato una debolezza decisamente maggiore rispetto ai principali indici americani.
Eppure Wall Street continua a resistere.
L’S&P 500 e il Nasdaq hanno recuperato nell’ultima seduta, mentre la volatilita implicita rimane contenuta. Il mercato non sta quindi ancora prezzando uno scenario di crisi, ma si trova di fronte a una combinazione sempre meno favorevole di inflazione, energia e costo del denaro.
Inflazione ancora troppo elevata per la Fed
Il CPI americano di agosto e cresciuto dello 0,4% su base mensile e del 3,4% su base annua.
L’inflazione core e salita dello 0,3% nel mese.
Dopo il dato, i mercati hanno ulteriormente aumentato la probabilita attribuita a un rialzo dei tassi di 25 punti base da parte della Federal Reserve nella riunione del 15-16 settembre.
Il rialzo e quindi ormai largamente incorporato nei prezzi.
La vera domanda non sara tanto se la Fed aumentera il costo del denaro, quanto se si trattera di un intervento isolato oppure dell’inizio di una nuova fase piu restrittiva.
La decisione arrivera mercoledi 16 settembre alle 20:00 italiane, seguita dalla conferenza stampa del presidente Kevin Warsh.
La riunione comprendera inoltre le nuove proiezioni economiche della banca centrale.
Treasury vicino al 5%
Il rendimento del Treasury decennale ha sfiorato il 5% nella settimana appena conclusa, prima di rientrare leggermente.
Questa soglia e particolarmente importante perche rendimenti stabilmente superiori al 5% renderebbero le obbligazioni ancora piu competitive rispetto all’azionario e aumenterebbero il costo del capitale per imprese e consumatori.
Per i titoli tecnologici e, piu in generale, per le societa con utili attesi lontani nel tempo, l’effetto sarebbe particolarmente rilevante.
Petrolio ancora sopra 100 dollari
Il Brent ha terminato la settimana sopra 100 dollari al barile, dopo avere raggiunto livelli ancora piu elevati nel corso delle ultime sedute.
Le tensioni geopolitiche continuano a mantenere elevato il premio incorporato nei prezzi dell’energia.
Il problema non riguarda soltanto il petrolio.
Costi energetici piu elevati si trasferiscono progressivamente sui trasporti, sulla produzione e sui prezzi al consumo, complicando il lavoro delle banche centrali proprio mentre l’inflazione rimane gia superiore agli obiettivi.
La combinazione tra petrolio e rendimenti obbligazionari elevati continua quindi a rappresentare uno dei principali fattori di rischio per i mercati azionari.
BCE ancora restrittiva
La BCE ha portato il tasso sui depositi al 2,50% e ha lasciato aperta la possibilita di ulteriori interventi qualora le pressioni inflazionistiche rimanessero elevate.
L’inflazione dell’Eurozona rimane superiore all’obiettivo e la componente energetica continua a rappresentare un elemento di particolare attenzione.
Per il DAX il contesto e importante perche l’economia tedesca resta molto sensibile ai costi energetici e al costo del capitale.
DAX Future: il Volume Profile conferma il deterioramento
L’analisi volumetrica del DAX Future settembre mostra un cambiamento strutturale rispetto alle settimane precedenti.
La Value Area della settimana appena conclusa si trova approssimativamente fra:
- Value Area High: 25.857
- Point of Control: 25.575
- Value Area Low: 25.317
L’intera distribuzione si e quindi spostata nettamente verso il basso.
Non e sceso soltanto il prezzo.
Anche l’area nella quale il mercato ha concentrato la maggior parte degli scambi si e trasferita su livelli inferiori.
Questo suggerisce una vera acceptance dei nuovi prezzi.
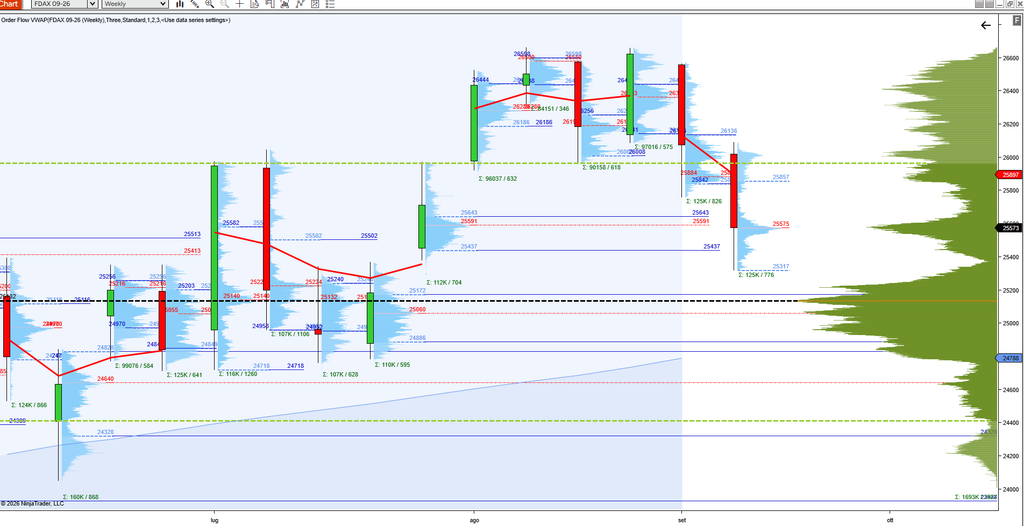
DAX Future settembre 2026 – Volume Profile weekly e composite dal 1 luglio.
Area 25.550-25.580: il nuovo baricentro
Il Point of Control settimanale coincide quasi perfettamente con quello costruito nell’ultima seduta.
L’area 25.550-25.580 rappresenta quindi il baricentro immediato del mercato.
Sopra questa fascia il primo livello realmente importante e 25.850-25.900, dove si trova il margine superiore della Value Area settimanale e una parte rilevante della distribuzione precedente.
Una riconquista stabile di questa zona sarebbe il primo segnale concreto di repair della struttura.
Il passaggio successivo sarebbe rappresentato da area 26.000, mentre soltanto un ritorno verso 26.400 riporterebbe il mercato nella distribuzione volumetrica dominante del mese di agosto.
Sotto 25.300 aumenta il rischio di una nuova accelerazione
Sul lato inferiore, area 25.300-25.320 rappresenta il margine inferiore dell’ultima Value Area.
Una semplice escursione sotto questa zona non sarebbe sufficiente.
Una permanenza accompagnata dalla costruzione di volume piu in basso aumenterebbe invece la probabilita di una rotazione verso 25.130, dove si trova il principale Point of Control della distribuzione costruita dall’inizio dell’estate.
Piu sotto, area 24.780-24.800 rappresenta il successivo riferimento strutturale.
Un primo tentativo di stabilizzazione
L’ultima seduta ha mostrato una reazione positiva, accompagnata da cumulative delta anch’esso positivo.
Questo suggerisce che nell’area dei minimi sono entrati effettivamente compratori aggressivi.
E pero troppo presto per parlare di inversione.
La conferma richiede che il mercato inizi a costruire valore progressivamente piu in alto e soprattutto che riesca a riconquistare area 25.850-25.900.
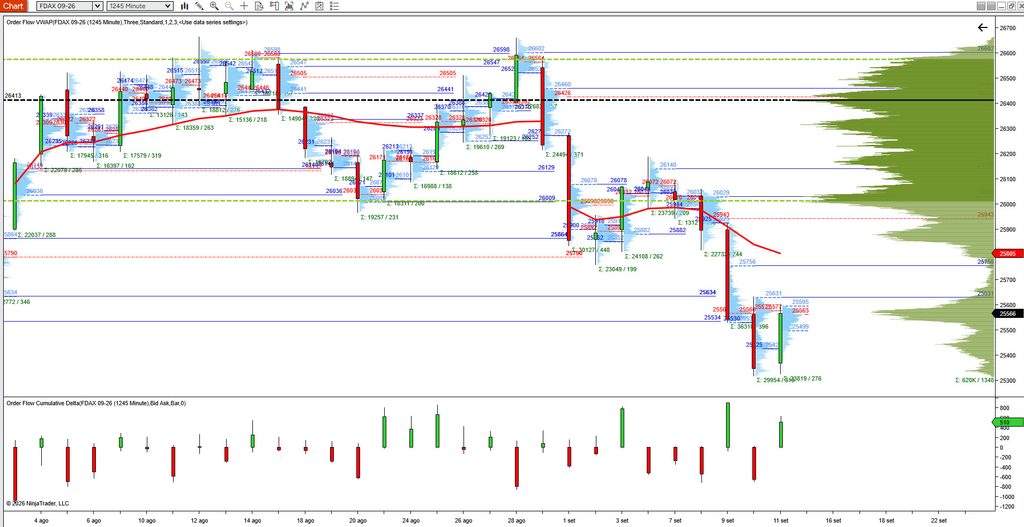
DAX Future settembre 2026 – Profili giornalieri su grafico 1245 minuti, composite dal 1 agosto e cumulative delta.
Non solo Fed: attenzione anche alla Bank of Japan
La settimana sara ulteriormente complicata dalla riunione della Bank of Japan del 17-18 settembre.
Un nuovo rialzo dei tassi giapponesi potrebbe rafforzare lo yen e creare volatilita sulle strategie di carry trade finanziate in valuta giapponese.
E un elemento che potrebbe incidere sui mercati globali anche se non riguarda direttamente il DAX.
Una settimana di scadenze
Venerdi 18 settembre scade inoltre il contratto DAX Future settembre utilizzato nell’analisi.
Durante la settimana una parte crescente dei volumi si trasferira quindi sul contratto dicembre.
Questo significa che i livelli tecnici indicati sul settembre non dovranno essere trasferiti meccanicamente sul nuovo contratto.
Sara necessario ricostruire i principali riferimenti volumetrici sul future che diventera progressivamente dominante.
I tre scenari della settimana
Scenario base – 45%
Consolidamento volatile e tentativo di stabilizzazione.
Il DAX rimane prevalentemente all’interno della nuova distribuzione e prova a costruire un equilibrio prima e dopo la riunione della Federal Reserve.
Scenario ribassista – 35%
Una nuova gamba correttiva diventerebbe piu probabile in presenza di acceptance sotto area 25.300, soprattutto se accompagnata da Treasury sopra 5%, petrolio nuovamente in accelerazione e una Federal Reserve percepita come piu restrittiva delle attese.
Il primo riferimento sarebbe area 25.130.
Scenario rialzista – 20%
Un failed breakdown e successivo recupero richiederebbero il ritorno stabile sopra 25.850-25.900 e successivamente sopra quota 26.000.
Soltanto un recupero di area 26.400 migliorerebbe in maniera significativa il quadro strutturale.
Conclusione
Il DAX ha costruito valore piu in basso e il quadro rimane fragile.
Area 25.550-25.580 rappresenta il nuovo baricentro della distribuzione.
Area 25.850-25.900 e invece la prima fascia che deve essere riconquistata per parlare di un vero tentativo di repair.
Sotto 25.300 aumenterebbe sensibilmente la probabilita di una rotazione verso il Point of Control strutturale in area 25.130.
La Federal Reserve potra modificare rapidamente il quadro, ma finche rendimenti obbligazionari e petrolio rimarranno su livelli elevati il mercato europeo continuera a presentare un profilo piu fragile rispetto a Wall Street.
Come sempre, non e necessario prevedere in anticipo quale scenario si realizzera.
E piu utile stabilire quali comportamenti del prezzo e dei volumi confermerebbero o invaliderebbero ciascuna ipotesi.
Il contenuto ha finalita esclusivamente informative ed educative e non costituisce una raccomandazione, consulenza o sollecitazione all’investimento.
Fonti principali: Federal Reserve, BCE, Eurostat, CFTC, Eurex, Reuters.